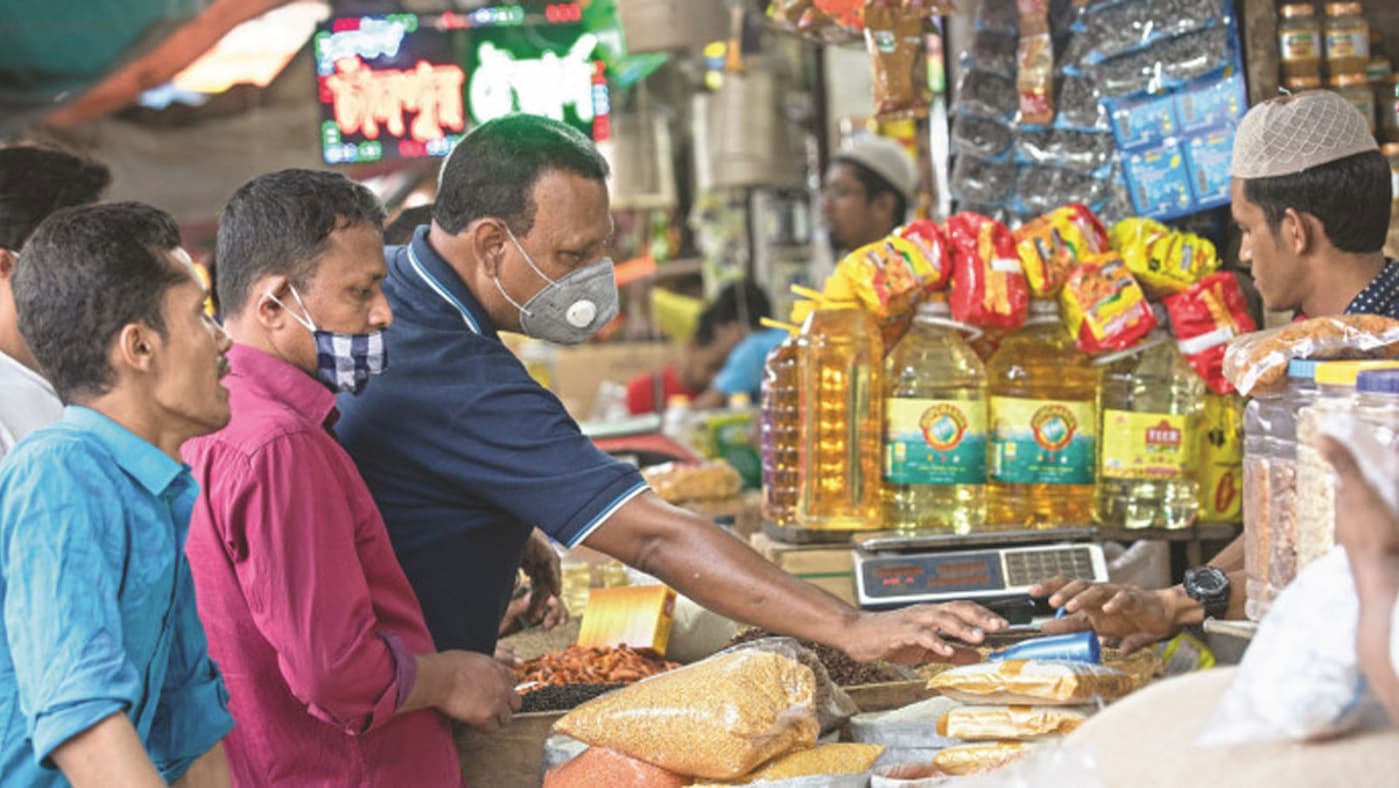
Dhaka (AsiaNews) - Ripon Gomes*, contabile presso una cooperativa di credito a Dhaka, sta studiando marketing digitale dopo l’orario di lavoro. Il suo stipendio non è più sufficiente a mantenere la sua famiglia di cinque persone, per questo anche sua moglie si trova nella condizione di dover lavorare, avendo trovato un impiego in un salone di bellezza. Eppure la coppia continua a fare fatica a far quadrare le spese mensili. Per l’uomo, l’aumento esorbitante del costo della vita ha trasformato anche la semplice spesa alimentare in un calcolo difficile.
“Nel 2023, un chilogrammo di riso costava circa 60 taka (0,425 euro). Ora costa fino agli 85 taka (0,602 euro)” afferma Gomes. Con l’aumento dei prezzi del gas e del carburante che fa lievitare i costi di produzione e di trasporto, i bilanci familiari sono sottoposti a una pressione crescente, mentre gli stipendi del settore privato non sono riusciti, in gran parte, a tenere il passo. “Prima compravo 12 banane; ora ne compro sei. Prima compravo un chilogrammo di melanzane; ora ne compro 500 grammi”, spiega. “Devo tagliare le spese solo per mandare avanti la famiglia”.
La sua esperienza riflette una difficoltà più ampia tra le famiglie della classe medio-bassa del Bangladesh, in particolare quelle che vivono nelle aree urbane. Con redditi mensili sempre meno in grado di coprire le spese di base, molti stanno esaurendo i propri risparmi, chiedendo prestiti o riducendo il consumo di cibo. Carne e pesce stanno diventando sempre meno frequenti sulle tavole di alcune famiglie, sostituiti da lenticchie, uova e verdure più economiche.
Sono proprio le fasce medio-basse della popolazione a trovarsi in una situazione di particolare vulnerabilità. Molte di queste famiglie, infatti, guadagnano troppo per avere diritto agli aiuti sociali destinati alle persone in condizioni di povertà, ma non dispongono né di risparmi consistenti né di fonti di reddito alternative per far fronte all’aumento dei prezzi. L’affitto, le utenze, i trasporti, l’istruzione dei figli e l’assistenza sanitaria lasciano poco margine per le spese impreviste. L’onere è particolarmente gravoso per le famiglie che vivono in affitto nella capitale. I costi dell’elettricità, dell’acqua, del gas e dei trasporti assorbono una quota sempre maggiore dei loro guadagni. La congestione del traffico aggiunge ulteriore pressione, costringendo alcuni lavoratori a spendere più tempo e denaro negli spostamenti casa-lavoro.
Vi è poi il capitolo riguardante gli aumenti del Gas di petrolio liquefatto (Gpl), che ha aggravato le difficoltà delle famiglie: nell’aprile 2021, a seguito di una direttiva dell’Alta Corte, la Commissione di regolamentazione dell’energia del Bangladesh (Berc) ha iniziato a regolamentare i prezzi del Gpl fornito da operatori privati. Una bombola da 12 kg costava allora 975 taka (6,90 euro). Nel corso di 63 adeguamenti mensili, i prezzi sono aumentati 32 volte, diminuiti 26 volte e sono rimasti invariati cinque volte. Il 2 novembre scorso il prezzo di una bombola da 12 kg è stato fissato a 2.060 taka (14,5 euro), più del doppio rispetto al livello dell’aprile 2021. Per le famiglie che non hanno accesso al gas di rete, l’acquisto delle bombole è diventato un’altra spesa mensile consistente.
Anche il settore sanitario e quello dell’istruzione ne risentono. Le famiglie che faticano a far quadrare i conti rimandano sempre più spesso le visite mediche, gli esami diagnostici e l’acquisto di medicinali. Le rette scolastiche, i libri, le uniformi e i costi di trasporto esercitano un’ulteriore pressione sui genitori, che spesso sacrificano i propri bisogni per garantire ai figli l’accesso all’istruzione. La portata del problema trova riscontro nei dati ufficiali. Secondo l’indagine speciale del 2025 sul tenore di vita condotta dall’Ufficio di statistica del Bangladesh (Bbbs), il 47,42% delle famiglie ha contratto prestiti per far fronte alle spese di sostentamento. La percentuale sale al 51,91 nelle aree rurali, rispetto al 40,19 delle aree urbane e al 32,11 nelle aree amministrative delle città.
L’indagine indica un reddito mensile medio delle famiglie pari a 33.513 taka (237,44 euro), a fronte di una spesa di 35.313 taka (250,2), con un deficit mensile medio di 1.798 taka. Al contempo, l’inflazione sta ulteriormente erodendo il potere d’acquisto. I dati Bbs relativi a settembre indicano un’inflazione complessiva dell’8,34%, mentre la crescita salariale si è attestata al 7,90%. Ciò significa che anche aumenti salariali modesti sono insufficienti a mantenere lo stesso tenore di vita.
SM Nazer Hossain, vicepresidente dell’Associazione dei Consumatori del Bangladesh (Cab), sottolinea che le carenze nella vigilanza sui mercati rappresentano un altro fattore alla base della pressione sui consumatori. Egli sostiene che un monitoraggio inadeguato consenta ad alcune imprese di fissare i prezzi in modo arbitrario, mentre alcuni commercianti accumulano beni di prima necessità per creare carenze artificiali e manipolare l’offerta. A farne le spese, in ultima analisi, sono i consumatori con le famiglie a reddito medio-basso particolarmente colpite. Hossain sostiene che siano necessari una maggiore vigilanza sul mercato e un’applicazione più rigorosa delle norme, al fine di proteggere i consumatori da aumenti di prezzo ingiustificati.
Al di là della regolamentazione del mercato, gli economisti sottolineano la necessità di un aumento dei redditi delle famiglie, di maggiori opportunità di lavoro e di servizi essenziali a prezzi accessibili. Gli investimenti nell’industria e nelle imprese, un approvvigionamento affidabile di elettricità e gas e costi di produzione più bassi potrebbero contribuire a sostenere l’attività economica e l’occupazione. Sono importanti anche alloggi a prezzi calmierati, assistenza sanitaria accessibile, costi dell’istruzione più bassi e generi alimentari a prezzi ragionevoli, in particolare per le famiglie urbane vulnerabili.
Le misure di protezione sociale, sostengono gli esperti, dovrebbero prendere in considerazione non solo le famiglie che vivono in condizioni di povertà, ma anche quelle a reddito medio-basso a rischio di cadervi. Per famiglie come quella di Gomes, tuttavia, la crisi sta già trasformando la vita quotidiana. Influisce su ciò che mangiano, su quando ricorrono alle cure mediche, su come educano i propri figli e sulla possibilità di risparmiare per il futuro. Dietro l’apparente normalità della vita cittadina, molte famiglie lottano in silenzio per sbarcare il lunario. Per Gomes, acquisire una nuova competenza dopo il lavoro non è semplicemente un’ambizione professionale; è un tentativo di garantire che la sua famiglia possa superare un altro mese.
* il nome è di fantasia a tutela dell’identità dell’intervistato